À la signature d'un devis, un versement peut être qualifié d'acompte ou d'arrhes. Cette distinction détermine notamment les conséquences d'une annulation. Elle ne permet pas, à elle seule, de décider du traitement de la TVA. Voici comment préciser le versement au contrat, suivre son encaissement et préparer la facture de solde.
Acompte et arrhes : quelle différence ?
Un acompte est un premier paiement sur une commande ferme. L'annulation peut engager la responsabilité de la partie qui n'exécute pas ses obligations. Le montant d'une éventuelle indemnisation dépend du contrat, du préjudice et des règles applicables ; le prix intégral n'est pas automatiquement dû dans tous les cas.
Les arrhes organisent une faculté de dédit : le client qui renonce les perd en principe ; le professionnel qui renonce doit en principe en restituer le double. La fiche de la DGCCRF sur les avances explique cette distinction.
Que se passe-t-il si le devis ne précise rien ?
Dans les relations entre professionnel et consommateur, les sommes versées d'avance sont en principe des arrhes, sauf stipulation contraire du contrat. Des exclusions et des régimes particuliers existent. Entre professionnels, évitez de vous reposer sur une présomption générale : qualifiez explicitement le versement et ses conséquences.
Indiquez le montant ou le pourcentage demandé, sa date d'exigibilité et son imputation sur le prix final. Utilisez la même qualification dans le devis, les CGV, la facture et le suivi comptable.
Le droit de rétractation reste une question distincte
La mention « acompte » ne supprime pas un droit légal de rétractation. Selon le mode de conclusion du contrat et la prestation, un consommateur peut disposer d'un délai de 14 jours. Les contrats hors établissement comportent aussi des règles particulières sur les paiements pendant les sept premiers jours, avec des exceptions.
Pour une prestation commencée à la demande du client avant la fin du délai, vérifiez les conditions d'information et de demande expresse. Ne retenez pas automatiquement les matériaux achetés ou l'intégralité de l'avance en cas de rétractation valable. Le guide officiel du délai de rétractation détaille les conditions et exceptions.
Exemple : 30 % à la commande
Pour un devis de 18 000 € TTC, un versement de 30 % représente 5 400 € TTC. Si le contrat est exécuté au prix prévu, le solde à payer est de 12 600 € TTC. La facture finale doit permettre de retrouver le versement initial et sa TVA éventuelle.
En cas d'annulation, commencez par vérifier le droit de rétractation, les clauses d'annulation et le motif invoqué. Ensuite seulement, déterminez si le versement doit être remboursé, conservé ou intégré à un accord d'indemnisation.
TVA : raisonner selon l'opération
Pour les prestations de services soumises à TVA, un acompte encaissé rend généralement la TVA exigible à hauteur de la somme reçue. Depuis le 1er janvier 2023, les acomptes sur livraisons de biens peuvent également rendre la TVA exigible dès l'encaissement lorsque l'opération future est suffisamment déterminée. La franchise en base et l'autoliquidation appellent un traitement différent.
La seule mention « arrhes » ne garantit pas une absence de TVA lors du versement. En cas d'annulation, une somme conservée qui indemnise exclusivement le préjudice peut être hors champ ; une somme rémunérant une prestation reste susceptible d'être taxable. Le BOFiP distingue les indemnités et les contreparties de prestations.
Comptabiliser l'avance sans compter deux fois la TVA
Les avances et acomptes reçus se suivent généralement au compte 4191 dans l'attente de leur imputation. L'écriture dépend de la facture émise et de l'exigibilité de la TVA. Ne comptabilisez pas une seconde fois la TVA déjà déclarée lorsque vous établissez la facture finale.
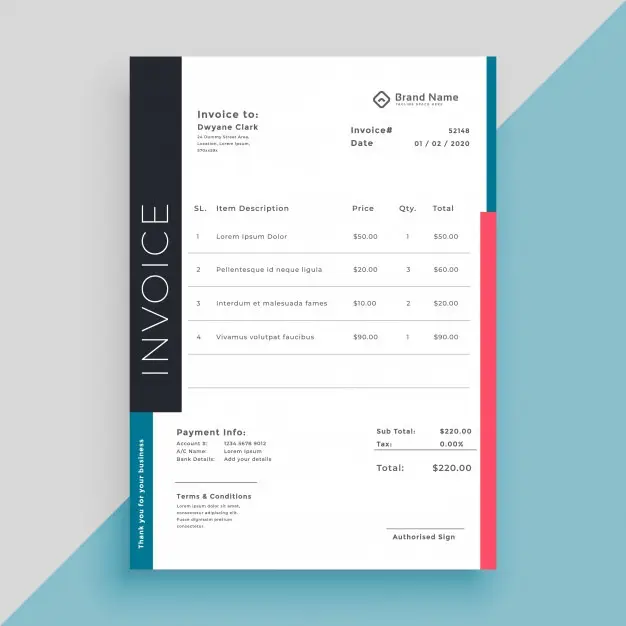
Dans l'exemple d'un acompte de 5 400 € TTC à 20 %, les composantes sont 4 500 € HT et 900 € de TVA. Le modèle de facture d'acompte aide à présenter le versement et son imputation. Une somme conservée après annulation doit être qualifiée et comptabilisée selon sa nature ; elle ne relève pas automatiquement d'un ancien compte de produits exceptionnels.
Une rédaction simple à adapter au contrat
- « Acompte de 30 % à la commande, imputé sur la facture finale. »
- Ou : « Arrhes de 30 % à la réservation ; modalités de dédit précisées aux conditions contractuelles. »
- Précisez les conditions de remboursement et les droits légaux applicables au client.
- Conservez le devis accepté, la facture correspondante et la preuve du règlement.
Un logiciel de facturation permet de retrouver les documents liés à la commande et de suivre le montant restant à payer. La qualification juridique du versement doit être choisie avant son encaissement.