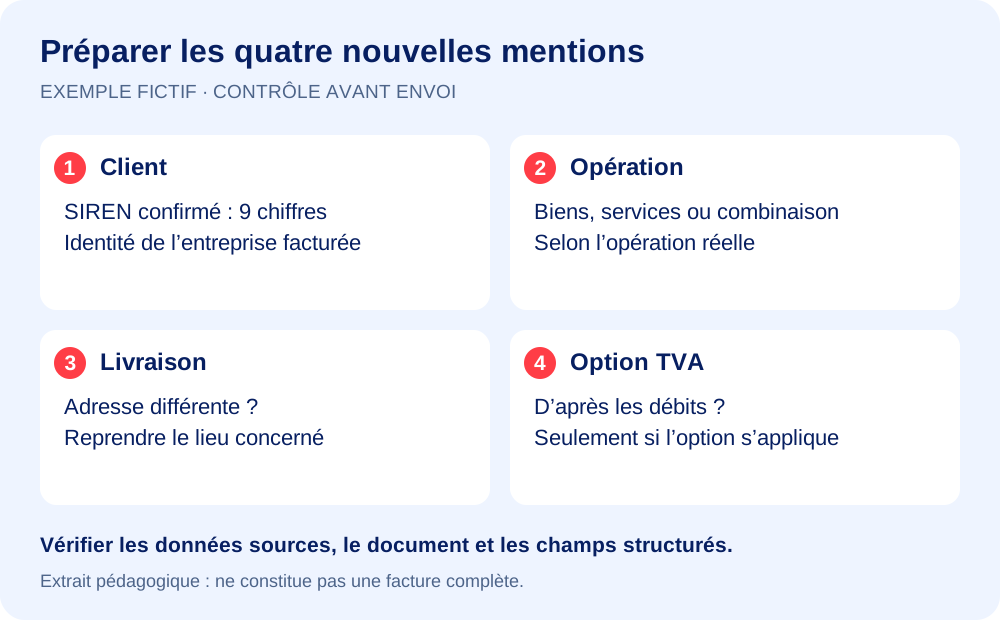
Les quatre nouvelles mentions de facture électronique se préparent dans vos données clients et vos paramètres de facturation : SIREN du client, catégorie de l’opération, adresse de livraison si elle diffère et option pour le paiement de la TVA d’après les débits lorsqu’elle s’applique. Les ajouter seulement au pied de page ne garantit pas que les données structurées seront renseignées.
Ce tutoriel explique où rechercher chaque information et comment la contrôler sur un exemple. Le guide des mentions obligatoires reste la référence pour l’ensemble des mentions habituelles et conditionnelles. Les quatre ajouts et leur calendrier sont décrits par Service Public : septembre 2026 pour les grandes entreprises et ETI, septembre 2027 pour les PME et micro-entreprises.
1. Préparer la fiche client et vérifier son SIREN
Reprenez l’identité de l’entreprise cliente, son adresse de facturation et son SIREN. Vérifiez que les informations désignent bien le client facturé, plutôt qu’un groupe, un établissement différent ou un ancien contact. Faites confirmer les coordonnées lorsque vos documents commerciaux se contredisent.
Le SIREN compte neuf chiffres et identifie l’entreprise ; le SIRET compte quatorze chiffres et identifie un établissement. Ne mettez pas un SIRET dans un champ demandant le SIREN. Si l’outil demande séparément un établissement ou une adresse de réception électronique, conservez ces données dans leurs champs respectifs.
Contrôle pratique : sélectionnez quelques clients actifs, rapprochez leurs fiches des coordonnées confirmées et relevez les champs vides ou ambigus. Corrigez la fiche source pour les prochaines factures. Cette vérification ne remplace pas le contrôle de l’adressage utilisé par la PA.
2. Qualifier l’opération facturée
Identifiez si la facture porte sur une livraison de biens, une prestation de services ou une combinaison des deux. La catégorie doit décrire l’opération. Le secteur de votre entreprise ne suffit pas toujours : une société informatique peut vendre un équipement, réaliser une prestation ou associer les deux.
| Exemple d’opération | Catégorie à examiner | Justificatif utile |
|---|---|---|
| Vente d’un équipement | Livraison de biens | Commande et lignes de produits |
| Intervention de conseil seule | Prestation de services | Prestation convenue et réalisée |
| Équipement avec prestation distincte d’installation | Combinaison, dans cet exemple | Détail des biens et services facturés |
Une qualification fiscale particulière peut exiger un examen complémentaire : la présence de deux lignes ne tranche pas à elle seule toutes les opérations complexes. Faites confirmer le traitement de vos cas réels puis utilisez le champ prévu dans votre outil. Le prestataire assure la correspondance avec le format structuré ; évitez de saisir un code technique pris dans un exemple sans vérifier sa signification.
3. Distinguer facturation et livraison
Demandez si les biens sont livrés à la même adresse que celle de facturation. Si elles diffèrent, renseignez l’adresse de livraison correspondant à l’opération, avec les éléments nécessaires à son identification. Une adresse historique dans la fiche client peut être correcte pour le siège et incorrecte pour le chantier ou l’établissement livré.
Exemple fictif : la facture est adressée au siège du client, 10 rue Exemple à Lyon, tandis que l’équipement est livré à son atelier, 20 rue Démonstration à Villeurbanne. L’adresse de livraison différente doit être préparée. Ces adresses servent uniquement à illustrer le contrôle.
Vérifiez la manière dont votre logiciel reporte l’adresse de la commande sur la facture. Pour une prestation sans livraison de biens, ne créez pas une adresse de livraison fictive pour remplir toutes les cases d’un formulaire.
4. Confirmer l’option TVA d’après les débits
La mention « Option pour le paiement de la taxe d’après les débits » concerne l’émetteur lorsqu’il a opté pour ce régime. Elle ne doit pas apparaître systématiquement sur toutes les factures ni être activée uniquement pour satisfaire un écran de contrôle.
Faites confirmer le régime par la personne responsable de votre TVA ou votre expert-comptable. Renseignez ensuite le paramètre prévu dans l’outil et vérifiez son effet sur la facture et les données. Ce champ ne se déduit ni du mode de paiement choisi par le client ni de la simple présence d’un numéro de TVA.
Pour une entreprise en franchise de TVA, ne copiez pas cette option depuis le modèle d’un autre professionnel. Notre guide de la réforme pour les auto-entrepreneurs aide à distinguer les obligations de facturation électronique du paiement de la TVA.
5. Contrôler les quatre champs sur une facture d’essai
Reprenons un exemple fictif : une entreprise facture un équipement et une prestation distincte d’installation à une autre entreprise française. La livraison se fait à l’atelier du client, à une adresse différente du siège. Dans cet exemple uniquement, l’option de l’émetteur pour la TVA d’après les débits a été confirmée en amont.
| Champ | Valeur ou traitement attendu | Contrôle à effectuer |
|---|---|---|
| SIREN du client | SIREN réel et vérifié du client | Neuf chiffres et identité correspondante ; aucun identifiant fictif à envoyer |
| Catégorie | Livraison de biens et prestation de services dans ce cas | Correspondance avec l’opération et son traitement validé |
| Adresse de livraison | Atelier, 20 rue Démonstration à Villeurbanne dans l’illustration | Adresse différente du siège, reprise au bon endroit |
| Option TVA d’après les débits | Option renseignée pour l’émetteur de cet exemple | Paramètre confirmé et mention présente |
L’illustration ne constitue pas un modèle complet de facture. Sur votre essai, contrôlez aussi les mentions habituelles, les calculs et les conditions propres à l’opération. Adaptez les valeurs à votre cas dans un environnement de test ; n’envoyez pas une facture fictive à un véritable client pour vérifier un paramétrage.
Comparez ensuite la représentation lisible et les données structurées produites. Notre tutoriel pour vérifier une facture Factur-X montre ce contrôle sur un exemple chiffré. Demandez au prestataire un retour précis si une donnée est absente ou rejetée.
6. Corriger la source de l’anomalie
| Anomalie relevée | Première vérification | Correction à préparer |
|---|---|---|
| SIREN absent ou mauvais client | Fiche client sélectionnée | Corriger l’identité et l’identifiant confirmés |
| Toutes les factures portent la même catégorie | Paramètre par défaut | Qualifier les opérations réellement effectuées |
| Adresse de livraison perdue | Passage commande vers facture | Vérifier les données et leur reprise dans l’outil |
| Option TVA affichée à tort | Paramètres fiscaux de l’émetteur | Faire confirmer le régime puis corriger le paramétrage |
| Texte présent dans le PDF mais champ structuré vide | Génération du document | Faire corriger la correspondance des données par le prestataire |
Sur un brouillon, corrigez puis regénérez le document. Sur une facture déjà émise, faites appliquer la procédure de rectification adaptée avec conservation de la trace. Ne modifiez pas silencieusement l’original transmis.
Désignez enfin une personne chargée de maintenir les données clients et une autre pour valider les paramètres fiscaux, si ces rôles sont séparés chez vous. Conservez un exemple contrôlé et rejouez le test après un changement important de modèle ou d’outil. Le calendrier de la réforme permet de situer cette préparation dans vos obligations de réception et d’émission.
Informations vérifiées le 7 septembre 2026. Les exemples sont fictifs ; les sources officielles sont indiquées dans le texte.
Questions fréquentes
Service Public présente quatre nouvelles mentions liées à la réforme, dont certaines sont conditionnelles. Elles s’ajoutent aux mentions habituelles. Les champs techniques demandés par un format ou un cas métier ne doivent pas être confondus avec huit nouvelles mentions universelles.
Non dans un champ demandant le SIREN. Le SIREN identifie l’entreprise sur neuf chiffres et le SIRET son établissement sur quatorze chiffres. Conservez les identifiants dans les champs prévus par votre outil.
Utilisez les champs métier prévus dans votre logiciel. Les codes et règles applicables dépendent du format et du cas traité ; faites confirmer leur correspondance par le prestataire. Une liste de codes copiée dans un article ne suffit pas à valider le document.